房贷断供十个月
剩余80万贷款被判"一次性还清"
断供的代价,远不止补上几个月月供
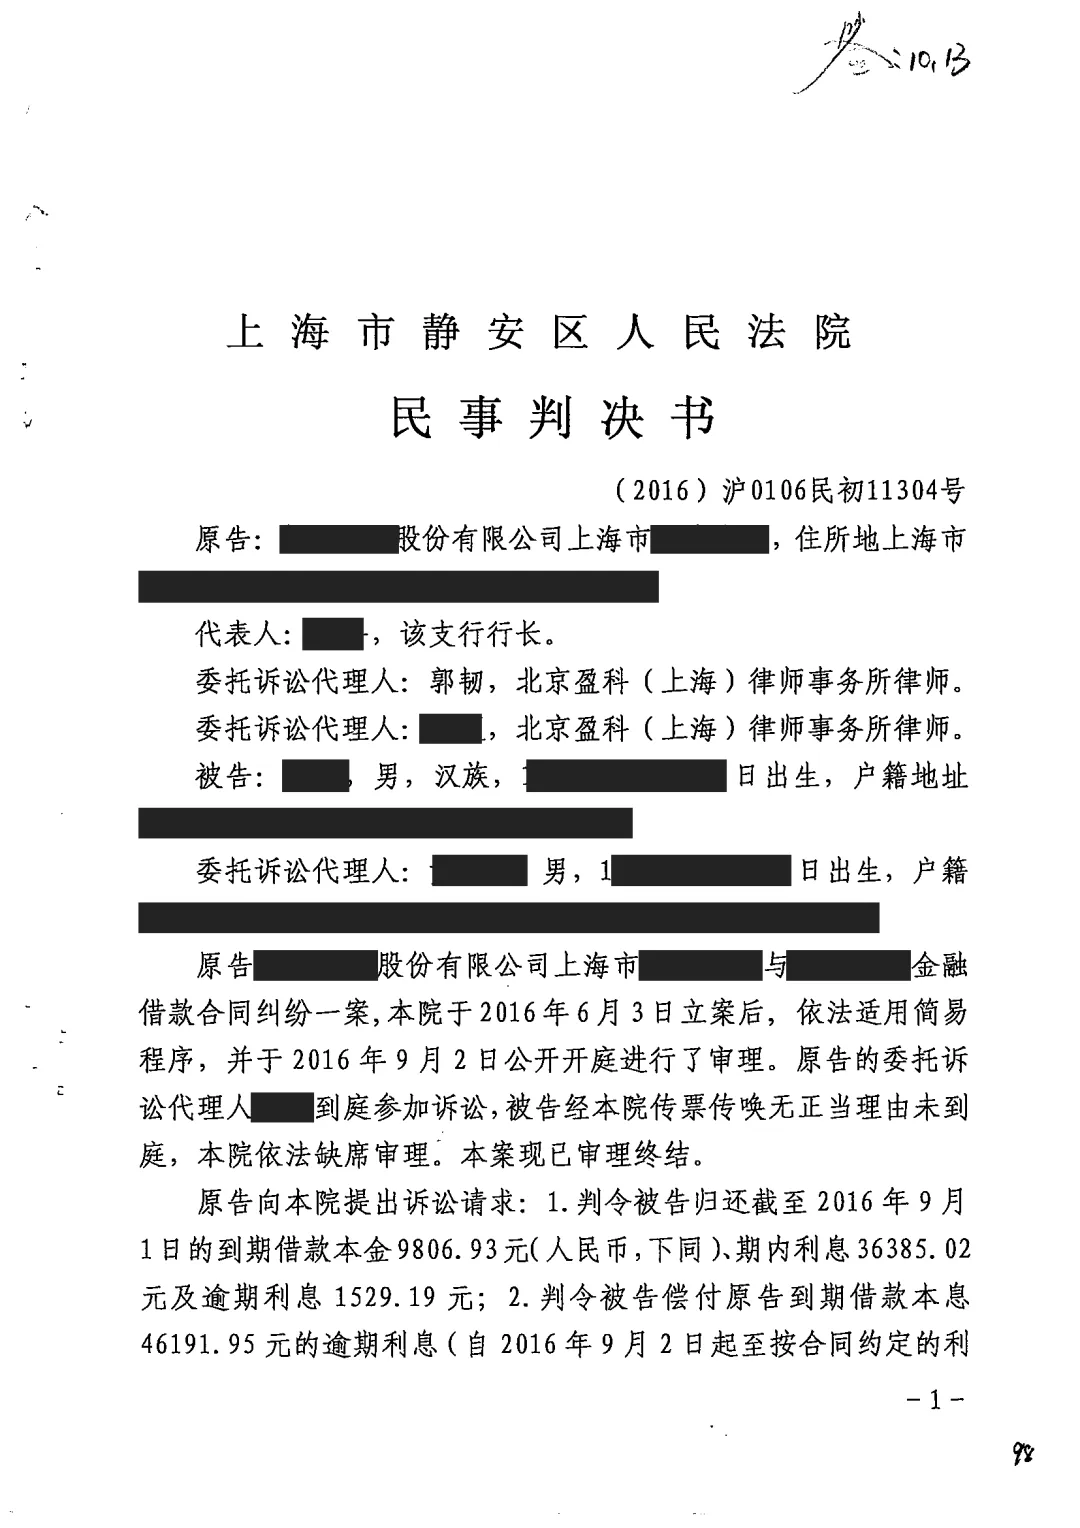
房贷断供,以为只是"晚还几个月月供"?法院判决告诉你:银行有权按合同宣布剩余贷款全部提前到期!一次催收80多万元;逾期利息按合同利率上浮50%计收,数万元律师费也要断供者买单,抵押的房子还可能被拍卖。这是郭韧律师团队2016年代理某银行办理的金融借款案件【案号:(2016)沪0106民初11304号】,银行全部诉请获法院支持。读者最该记住的坑:还不上房贷千万别玩失联,缺席审判不会让债务消失,只会让你失去协商与抗辩的机会。一、案情介绍
2014年9月,小陈为购买上海市宝山区一套住房,与某银行签订一手房贷款合同,贷款82万元,期限30年,小陈以所购房屋办理了抵押登记。
起初,小陈还款一切正常。但自2015年起,小陈开始不再按期归还贷款本息,一连断了十个月。银行多次催讨无果,按合同约定宣布贷款提前到期,将小陈诉至上海市静安区人民法院,请求归还借款本金、利息、罚息以及律师费用;如不能履行上述付款义务,则对抵押房屋行使抵押权、优先受偿。
开庭时,小陈经法院传票传唤,无正当理由未到庭,法院依法缺席审理。
二、案件焦点
焦点一:借款人断供后,银行能否要求尚未到期的80余万元贷款一并提前归还?
焦点二:逾期利息按合同约定利率"上浮50%"计收,能否获得支持?
焦点三:银行追债产生的律师费,以及抵押房屋如何处理?
三、法院判决
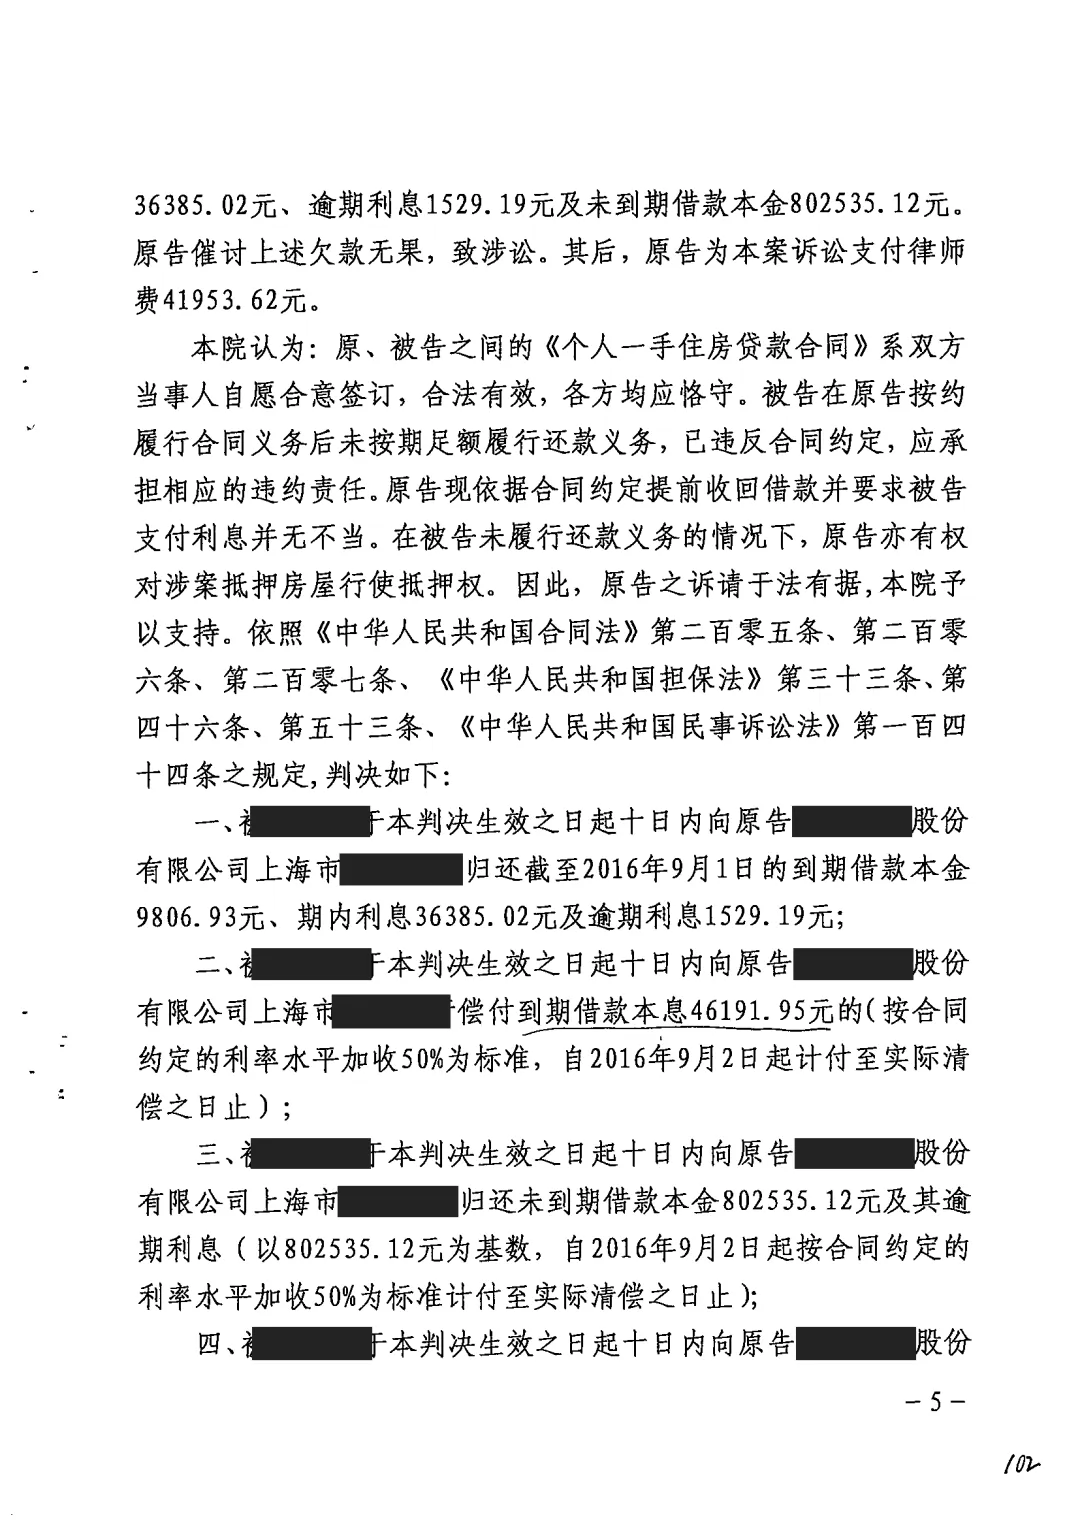
1. 合同合法有效,断供即违约。法院认为,双方签订的借款合同系自愿合意签订,合法有效,各方均应恪守。银行按约放款后,小陈未按期足额履行还款义务,已违反合同约定,应承担相应违约责任。
2. 提前到期有合同依据。银行依据合同约定提前收回借款并要求支付利息,并无不当。
3. 抵押权可以行使。在小陈未履行还款义务的情况下,银行有权对涉案抵押房屋行使抵押权。银行全部诉请于法有据,法院予以支持。
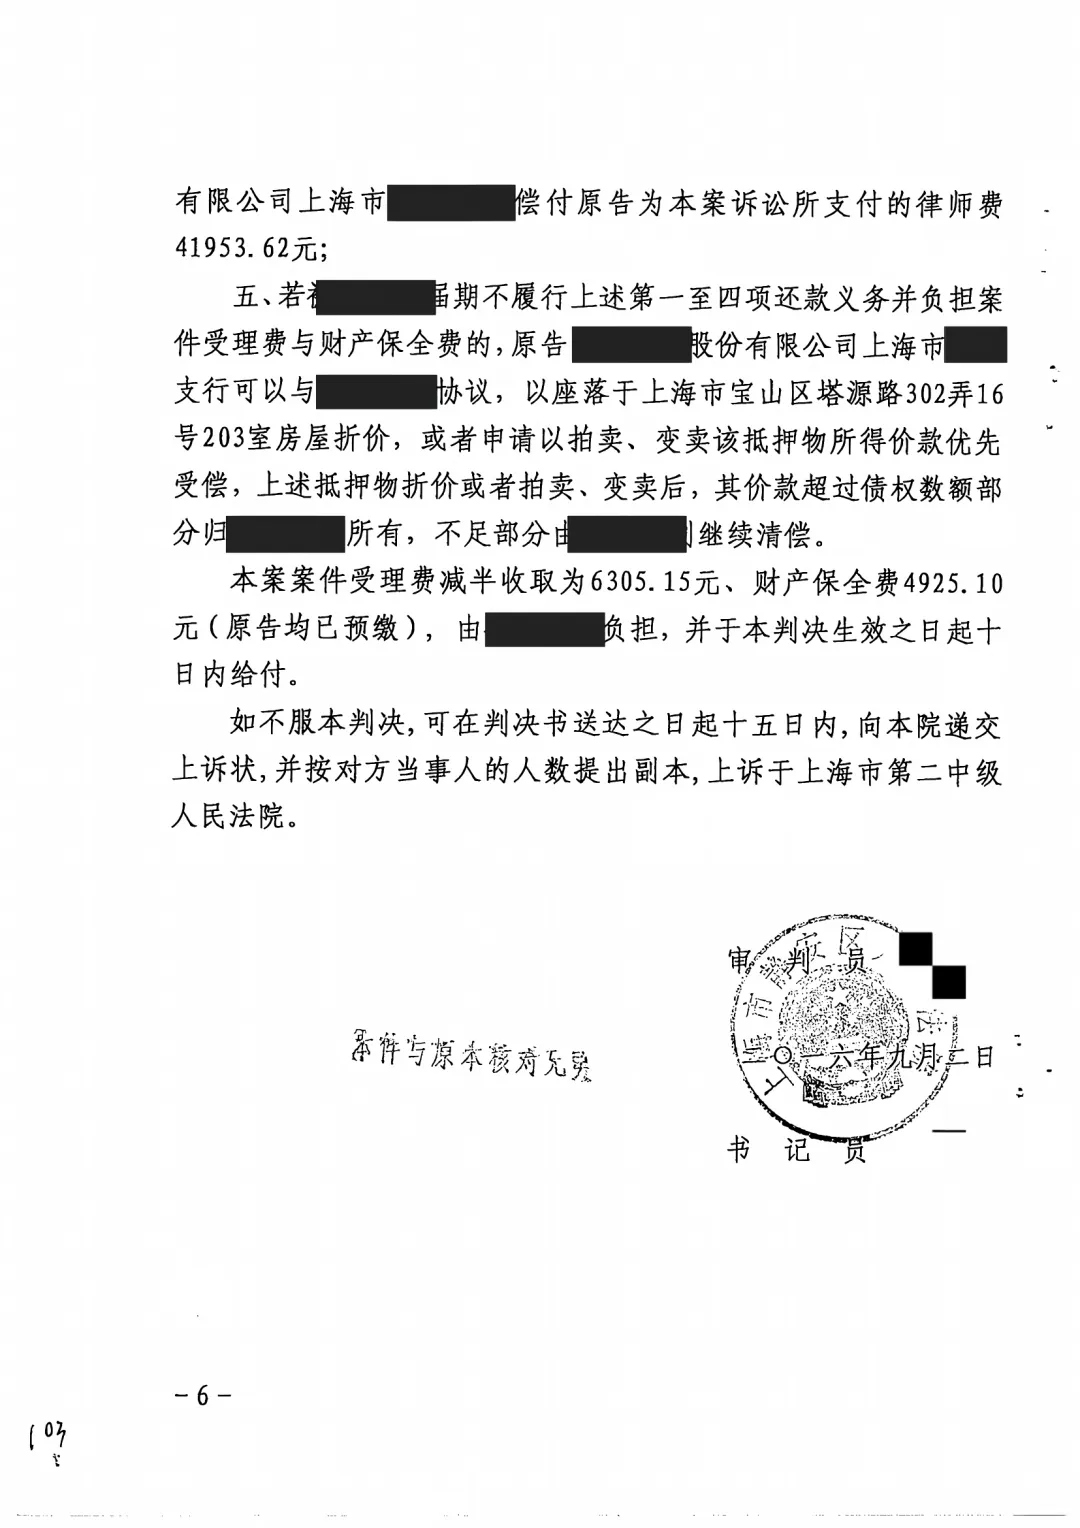
2016年9月,法院作出一审判决:小陈归还到期借款本金及利息、逾期利息,偿付未到期借款本金802535.12元及按合同利率上浮50%计算的逾期利息,支付律师费41953.62元;如届期不履行还款义务,银行有权以抵押房屋折价或以拍卖、变卖所得价款优先受偿;案件受理费6305.15元、财产保全费4925.10元亦由小陈负担。
判决主文(摘要):
一、被告于判决生效之日起十日内归还原告到期借款本金9806.93元、期内利息36385.02元及逾期利息1529.19元;
二、偿付到期借款本息46191.95元的逾期利息(按合同约定的利率水平加收50%,自2016年9月2日起计付至实际清偿之日止);
三、归还未到期借款本金802535.12元及其逾期利息(同上标准);
四、支付原告为本案诉讼支付的律师费41953.62元;
五、若被告届期不履行上述还款义务并负担案件受理费与财产保全费的,原告可以与被告协议以抵押房屋折价,或申请以拍卖、变卖该抵押物所得价款优先受偿;价款超过债权数额部分归被告所有,不足部分由被告继续清偿。
裁判依据:原《合同法》第205条、第206条、第207条,原《担保法》第33条、第46条、第53条,原《民事诉讼法》第144条(缺席判决)。上述依据现已由《民法典》承继——原《合同法》第205-207条对应现第674-676条,抵押权及相关实现规则现见于《民法典》物权编第394条、第410条等。
四、律师说法
1. 断供最重的后果是"提前到期"。按揭合同普遍约定:连续断供即构成根本违约,银行有权宣布剩余贷款全部提前到期。本案中30年贷款只还了一年多,剩余80多万本金一次性全部判还——断供不是"补上月供就行"。
2. 罚息是真的"罚"。合同约定逾期利息在贷款利率水平上加收50%,这是银行贷款合同的标准罚息条款,断供时间越长,滚动金额越大。
3. 律师费、诉讼费、保全费都可能由断供者承担。合同中"实现债权的费用(含律师费)由借款人承担"的约定效力很强,本案4.2万元律师费全额获支持。这些隐性成本往往被低估。
4. 断供可能直接丢房。房屋已抵押给银行,一旦判还款项落空,银行可申请拍卖、变卖抵押房产优先受偿。房价波动下,拍卖款不足以清偿的,差额债务依然存在。
5. 还不上,别失联。即使暂时失去还款能力,也应出庭应诉、主动与银行协商调整还款安排或自行处置房产,争取把损失控制到最小。像本案被告那样拒不到庭,法院照样缺席判决,还白白丧失了协商与抗辩的机会。
附:判决书关键页(当事人信息已脱敏,案号保留)
为保护当事人隐私,以下判决书扫描件已对当事人名称、姓名、住址、证件号等信息作遮盖处理,仅保留案号、承办法院、审判人员及代理律师署名等公开信息。
判决书 第1页(含代理律师署名)
法院认为(说理部分)